Eine Grundsteuer-Entlastung im April 2026. Die Maßnahme soll den von hohen Energie- und Lohnkosten stark belasteten Gastgewerbesektor entlasten, während gleichzeitig neue Steuermultiplikatoren und Anti-Vermeidungsregeln eingeführt werden.
Das walisische Gastgewerbe erhält im kommenden Finanzjahr finanzielle Entlastung. Die Branche blickt auf Jahre massiver Belastungen zurück, in denen steigende Betriebskosten und neue Abgaben den laufenden Betrieb erschwerten. Gewerbliche Abgaben werden auch als Gewerbesteuern bezeichnet und dienen dazu, lokale Dienstleistungen zu finanzieren. Es handelt sich um Gebühren für die meisten nicht-domestischen Immobilien. Wenn Sie Gewerbesteuern zahlen, kann Ihre Immobilie für Gewerbesteuern-Ersparnisse in Frage kommen. Einige Immobilien sind von Gewerbesteuern befreit, während andere von der walisischen Regierung angebotene Ersparnisse in Anspruch nehmen können. Lokale Behörden können außerdem bei Bedarf Hilfeleistungen für Unternehmen gewähren, wenn sie der Ansicht sind, dass dies im Interesse der lokalen Gemeinschaft steht. Allgemeine Anleitungen zur Verwaltung von Ersparnissen für lokale Behörden sind auf der Business Wales-Webseite verfügbar.
David Chapman und die enormen Kostenbelastungen im walisischen Gastgewerbe
Die wirtschaftliche Lage für Betriebe im walisischen Sektor glich zuletzt einer akrobatischen Herausforderung. David Chapman, Direktor von UK Hospitality Cymru, beschrieb die Situation der Unternehmer mit den Worten, es sei ähnlich wie Tellerwirbeln, während man auf einem Fahrradergometer fährt
.
Sie haben massive Steuereinnahmen aus allen Bereichen. Wir haben ein Problem mit der Umsatzsteuer neben den Gewerbesteuern. Wir haben außerdem in den letzten Jahren hohe Inflation in der Branche erlebt. Energiekosten waren hoch. Lohnkosten sind stark gestiegen, insbesondere durch die Änderungen der Nationalversicherung. Es war also eine sehr schwierige Aufgabe, einen Balanceakt zu wahren, um weiterzukommen. Chapman
Chapman betonte, dass die Führung eines Unternehmens unter diesen Bedingungen ein äußerst schwieriger Balanceakt sei. Dennoch zeigte er sich erfreut über die angekündigte Steuererleichterung. That being said, Chapman war erfreut über die Senkung der Gewerbesteuern und sagte, es sei der Beginn einer Veränderung, die ich hoffe, wird unsere Unternehmen dauerhaft in die Lage versetzen, auf Wachstum zu achten und auf weitere Arbeitsplätze zu achten, und damit anfangen, vorauszuplanen
.
Die britische Regierung, die für Umsatzsteuer und Nationalversicherung verantwortlich ist, sagte, dass der Finanzminister den Gastgewerbesektor durch eine Reduzierung der Gewerbesteuern um 20 % für Pubs, Sozialclubs und Live-Musiklocations in England unterstützte. Eine Sprecherin sagte: „Da die Gewerbesteuern dezentralisiert sind, bedeutet die Gewerbesteuer-Reduzierung auch zusätzliche Finanzierung für die walisische Regierung, die entscheiden kann, wie sie verwendet werden soll. Unsere Great British Summer Savings haben auch Unternehmen und Familien aus ganz Großbritannien, einschließlich Wales, unterstützt. Das Programm erhöhte die Kundenfrequenz in diesen Sektoren im Sommer, brachte mehr Leute in die Geschäfte und steigerte lokale Wirtschaften.“
Neue Multiplikatoren und Grundsteuerreform in Wales ab April 2026
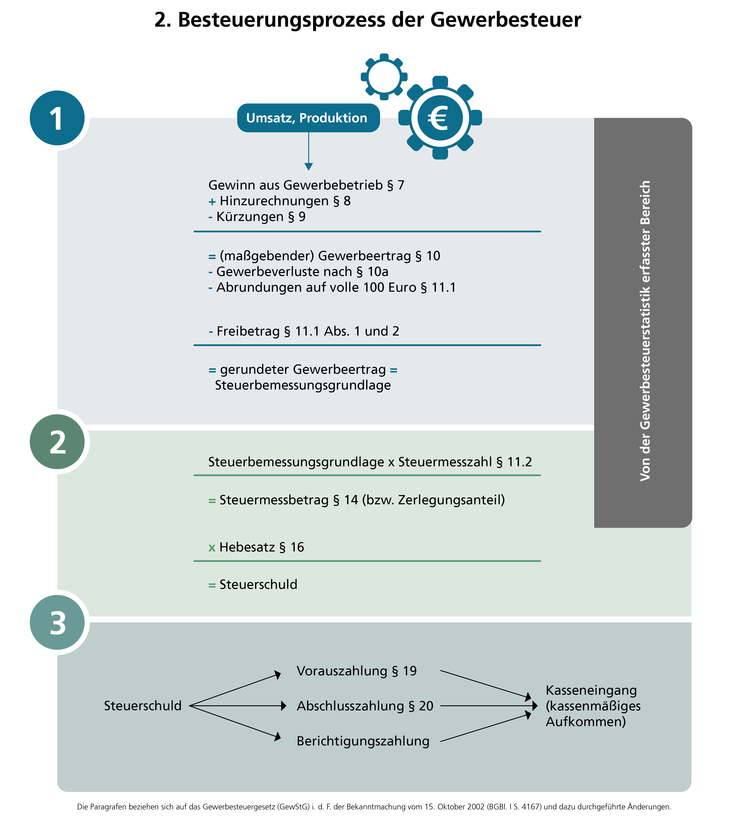
Die Grundsteuerreform bringt grundlegende Änderungen für die Berechnung der gewerblichen Abgaben mit sich. Ihre Gewerbesteuern werden berechnet, indem der Einheitswert Ihrer Immobilie mit dem entsprechenden gewerblichen Steuersatz „Multiplikator“ (oder „Pfundage“) multipliziert wird. Danach werden mögliche Gewerbesteuerersparnisse angewandt, um Ihre Rechnung zu bestimmen. Für das Finanzjahr 2025-26 beträgt der auf alle Immobilien in Wales anwendbare Multiplikator 0,568. Ab dem 1. April 2026 können drei verschiedene Multiplikatoren auf eine Immobilie in Wales angewandt werden. Die vorläufigen Multiplikatoren, die für 2026-27 angekündigt wurden, sind wie folgt: ein Einzelhandelsmultiplikator von 0,350, der für kleine bis mittelgroße Einzelhandelsgeschäfte mit einem Einheitswert unter 51.000 £ gilt; ein Standardmultiplikator von 0,502, der auf die meisten anderen Immobilien angewandt wird; und ein höherer Multiplikator von 0,515, der auf Immobilien mit einem Einheitswert über 100.000 £ angewandt wird.
| Multiplikator-Typ | Wert ab 1. April 2026 | Anwendungsbereich |
|---|---|---|
| Einzelhandels-Multiplikator (Retail Multiplier) | 0.350 | Kleine bis mittlere Einzelhandelsgeschäfte mit einem Einheitswert unter 51.000 £ |
| Standard-Multiplikator (Standard Multiplier) | 0.502 | Die meisten anderen gewerblichen Immobilien |
| Höherer Multiplikator (Higher Multiplier) | 0.515 | Immobilien mit einem Einheitswert von über 100.000 £ |
Nach der Berechnung der Gesamtschuld durch die Kombination des Einheitswerts und des entsprechenden Multiplikators kann diese aufgrund von Ersparnissen reduziert werden. Der geringere Einzelhandelsmultiplikator für kleine bis mittelgroße Geschäfte soll dazu beitragen, das System der gewerblichen Abgaben für sie wieder ins Gleichgewicht zu bringen. Der Einzelhandelsmultiplikator gilt für Immobilien mit einem Einheitswert unter 51.000 £ und einer der folgenden Beschreibungen in einer lokalen Bewertungsliste: Kiosk und Immobilie; Apotheke und Immobilie; Poststelle und Immobilie; Laden und Immobilie; oder Laden, Poststelle und Immobilie. Der Einzelhandelsmultiplikator gilt nicht für große Geschäfte, Kaufhäuser, Hypermärkte und Supermärkte. Er gilt auch nicht für Immobilien, die hauptsächlich für den Verkauf von Dienstleistungen (z. B. Banken, Wettbüros und Friseure) oder für den Verkauf von Speisen und Getränken zum Verzehr vor Ort (z. B. Cafés, Pubs und Restaurants) genutzt werden. Dies ist eine große Veränderung für viele Unternehmen, die derzeit von dem 40 %igen Einzelhandelsrabatt profitieren und für viele Fitnessstudios, Cafés, Pubs, Autowerkstätten und Friseure zu einem starken Anstieg der Verpflichtungen führen wird.
Der Standardmultiplikator gilt für alle Immobilien, die nicht unter den Einzelhandels- oder Höhernmultiplikator fallen: Immobilien mit einem Einheitswert unter 51.000 £, die nicht unter den Einzelhandelsmultiplikator fallen; alle Immobilien mit einem Einheitswert zwischen 51.000 £ und 100.000 £; und Immobilien mit einem Einheitswert über 100.000 £, die nicht unter den Höhernmultiplikator fallen. Der Höhernmultiplikator gilt für Immobilien, die in einer lokalen oder zentralen Bewertungsliste mit einem Einheitswert über 100.000 £ aufgeführt sind. Es gibt einige Ausnahmen für bestimmte Immobilientypen, die von öffentlichen Sektororganisationen oder anderen Institutionen genutzt werden, die hauptsächlich durch öffentliche Finanzierungsmodelle unterstützt werden.
Zusätzliche Entlastungen, Förderungen und steuerliche Pflichten
Welche Unterstützung gibt es für Unternehmen in Wales? Das Übergangsentlastungsprogramm der walisischen Regierung begrenzt Erhöhungen aufgrund von Neubewertungen, wenn die jährliche Rechnung um mehr als 300 £ steigt. Berechtigte Steuerzahler zahlen 33 % der zusätzlichen Verpflichtung im Jahr 2026/27, 66 % im Jahr 2027/28 und die vollständige Erhöhung ab 2028/29. Wir haben Software entwickelt, um Ihre erwarteten Verpflichtungen zu berechnen, also kontaktieren Sie uns, wenn Sie eine kostenlose Bewertung wünschen.
Immobilien, die von der Gewerbesteuer befreit sind, umfassen: landwirtschaftliche Flächen und Gebäude, einschließlich Fischzuchtanlagen; Gebäude, die für die Ausbildung oder den Wohlfahrtszweck von Menschen mit Behinderungen genutzt werden; und Gebäude, die für den öffentlichen Gottesdienst und Kirchenhallen registriert sind. Sie können eine Liste der befreiten Immobilientypen im Anhang 5 des Local Government Finance Act 1988 finden.
Das HMRC Valuation Office (VO) bewertet Immobilien und weist den Einheitswert zu. Wenn Sie denken, dass der Einheitswert Ihrer Immobilie falsch ist und eine Beschwerde einreichen möchten, kontaktieren Sie das VO. Wenn Sie und das VOA keinen Konsens erreichen können, können Sie sich an das Valuation Tribunal for Wales wenden. Sie sollten das VO über Änderungen informieren, die die Größe oder den Einheitswert Ihrer Immobilie beeinflussen könnten, wie z. B. eine Erweiterung oder den Abriss. Dies stellt sicher, dass Ihre Gewerbesteuerrechnung im Bedarfsfall schnell korrigiert wird.

Die walisische Regierung ist bestrebt, die Möglichkeiten zur Vermeidung innerhalb des Gewerbesteuersystems zu reduzieren. Wir haben ein Gegenvermeidungsrahmenwerk für Gewerbesteuern eingerichtet, das ab dem 1. April 2026 gilt. Wo bestimmte künstliche Arrangements zur Vermeidung von Gewerbesteuern getroffen werden, wird das Rahmewerk von lokalen Behörden angewandt, um festzustellen, wer für Gewerbesteuern verantwortlich ist und deren Rechnung zu berechnen. Leitfäden zum allgemeinen Gegenvermeidungsrahmenwerk sind auf der Business Wales-Webseite verfügbar.
Mit den Reformen steigen zugleich die Mitwirkungspflichten für Unternehmer. Ab dem 1. April 2026 müssen Sie sicherstellen, dass Ihre Gewerbesteuern korrekt berechnet werden, und innerhalb von 60 Tagen benachrichtigen Sie Ihre lokale Behörde über das Datum, an dem einer der folgenden Änderungen stattgefunden hat: Sie wurden zum Steuerzahler der Immobilie, die Immobilie wurde bewohnt und war zuvor ungenutzt (leer), oder die Immobilie ist nicht mehr bewohnt (wurde leer). Nicht-Einhaltung dieser Pflicht kann zu einer Geldstrafe von 500 £ führen. Die Bereitstellung falscher Informationen kann zu einer Geldstrafe bei einer Verurteilung zu Höchststrafen im Standard-System führen (derzeit 1.000 £). Leitfäden zur Pflicht zur Berichterstattung über Änderungen bei lokalen Behörden sind auf der Business Wales-Webseite verfügbar.
Weiterlesen