
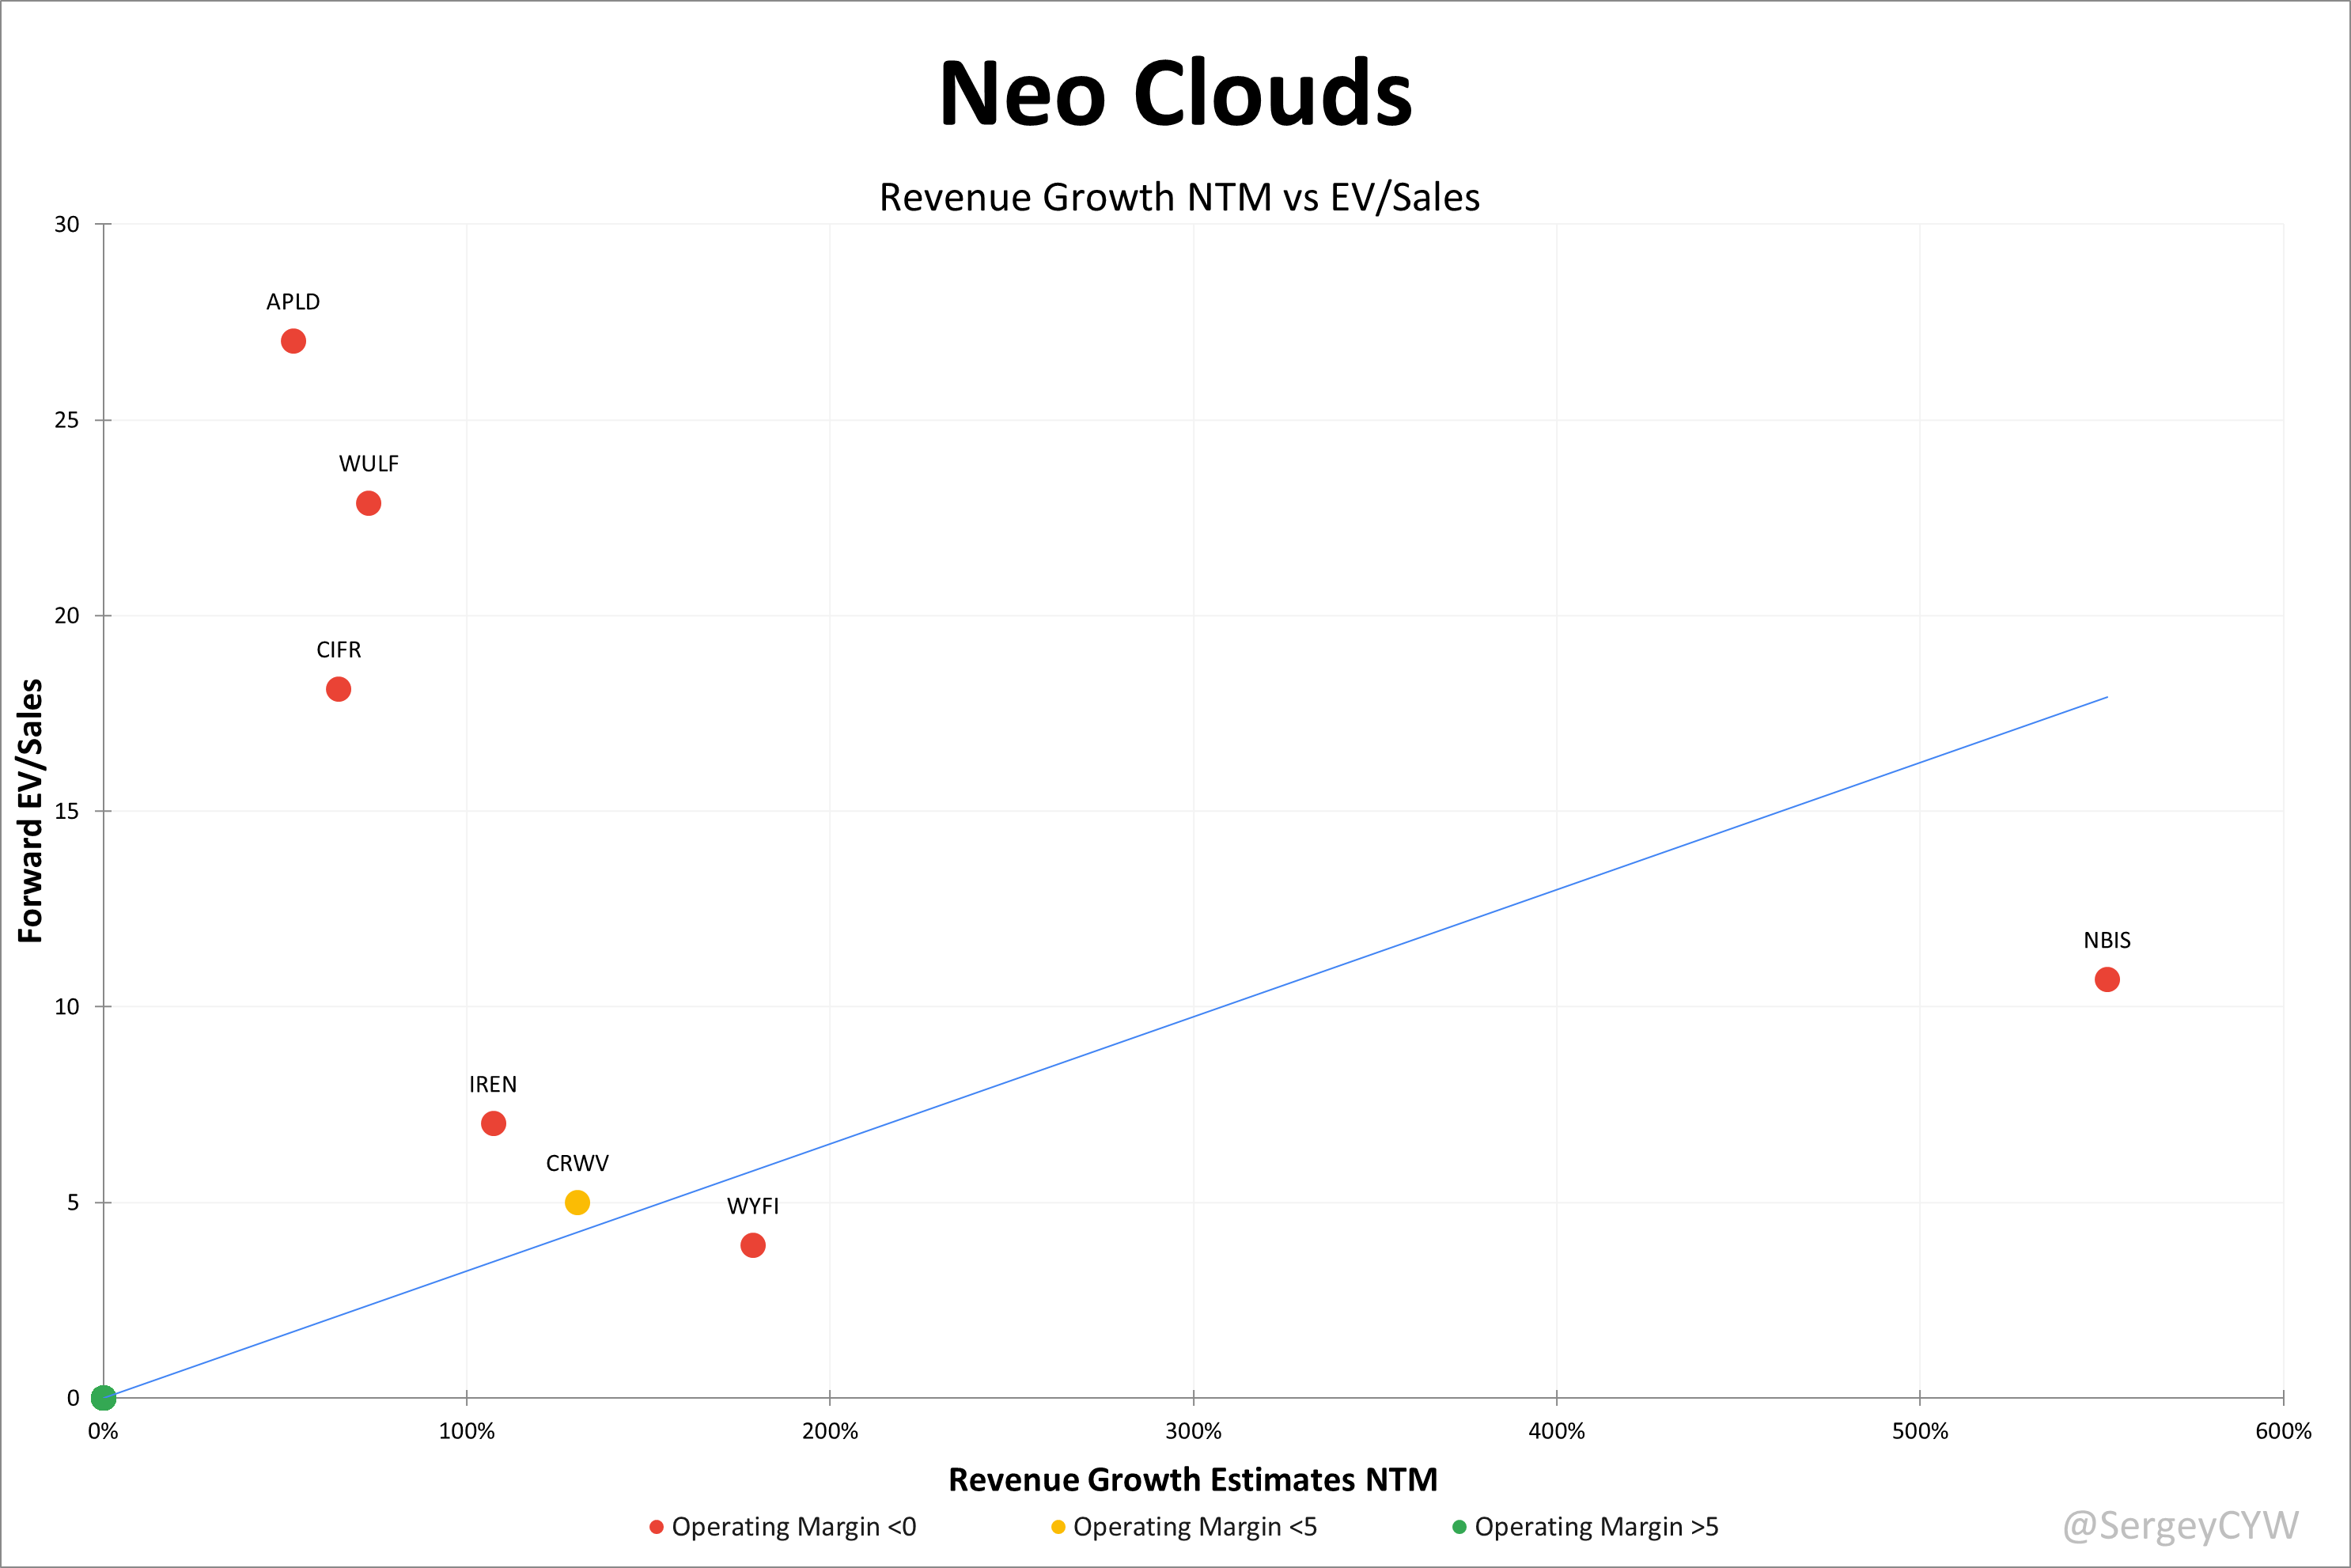
Aufsteiger im Bereich der Neoclouds profitieren von astronomischen Investitionen in Künstliche Intelligenz, bergen jedoch erhebliche finanzielle Risiken. Nach schwächeren Prognosen von Microsoft und Google gerieten die Aktienkurse dieser Rechenzentrumsbetreiber kürzlich spürbar unter Druck.
Krypto-Mining-Vergangenheit von CoreWeave und IREN
Der rasante Boom der Künstlichen Intelligenz hat eine neue Art von Infrastrukturanbietern ins Rampenlicht gerückt: sogenannte Neoclouds. Firmen wie CoreWeave, IREN, Core Scientific und Applied Digital sind eng mit der Entwicklung des KI-Sektors verknüpft, haben ihre unternehmerischen Wurzeln jedoch teilweise in einer ganz anderen Branche. Laut übereinstimmender Berichterstattung starteten mehrere dieser Unternehmen in der volatilen Krypto-Mining-Industrie und nutzten dabei physikalische Infrastrukturen, die sich später als ideal für die Entwicklung von KI erwiesen.
CoreWeave wurde im Jahr 2017 mit einem klaren Fokus auf das Schürfen von Ethereum gegründet. Als der KI-Sektor im Jahr 2022 mit der Einführung von OpenAI’s ChatGPT explodierte, befanden sich diese Firmen in einer optimalen Ausgangslage, um den plötzlichen Rechenbedarf zu decken. Ein nennenswerter Ausnahmeteilnehmer ist zudem Nebius, das früher als Yandex NV Teil des russischen Google-Pendants war, sich abspaltete und sich im Jahr 2024 umbenannte.
Abhängigkeit von den Hyperscalern und finanzielle Risiken.
Melissa Otto und Charlie Dai zu Investitionen im Sektor
Der Erfolg der Neoclouds hängt heute direkt vom Schicksal der großen KI-Entwickler und Hyperscaler ab. Bei Letzteren handelt es sich um noch größere Rechenzentrumsbetreiber, die von den Neoclouds häufig als Schlüsselkunden geführt werden. Es wird einfach eine enorme Menge an Ausgaben in das System injiziert
, erklärte Melissa Otto, Leiterin der Abteilung für Visible Alpha Research bei S&P Global, laut Berichten über den aktuellen Investitionswettlauf im Sektor. Es ist ein Wettrüsten.
Dieser Boom bringt jedoch eine Kehrseite mit sich. Charlie Dai, Vizepräsident und Principal Analyst bei Forrester, weist auf die strukturellen Nachteile des Modells hin: Die Kehrseite sei ein größeres finanzielles Risiko
bei Veränderungen im Markt. Dazu gehören unmittelbare Anpassungen, welche die Big-Tech-Kunden möglicherweise an ihren Budgetplänen vornehmen.
Börsenrücksetzer und die Gefahr der Blasenbildung.
Microsoft und Google prognostizieren geringere KI-Ausgaben
Nachdem Microsoft und Google geringere KI-Ausgaben prognostizierten, als von Wall-Street-Analysten erwartet worden war, brachen die Aktienkurse mehrerer Neocloud-Firmen ein.
Bradley Tusk warnt vor Kollateralschäden für Neoclouds
Zudem lastet enormer Druck auf den führenden KI-Entwicklern Anthropic und OpenAI, die in den kommenden Monaten voraussichtlich den Schritt an die Börse wagen und Aktien an die Öffentlichkeit verkaufen wollen. Sollte sich die KI-Technologie letztlich als Blase erweisen und platzen, stehen die Neoclouds vor harten Konsequenzen. Bradley Tusk von Tusk Ventures warnt in Berichten unmissverständlich davor, dass diese Unternehmen bei einem Platzen der Blase definitiv Kollateralschäden erleiden werden
.
Auch interessant


