

Schweizer Sparer erhalten auf ihren Säule-3a-Vorsorgekonten im Oktober 2026 im Schnitt nur noch 0,21 Prozent Zins. Laut einer Auswertung des Vergleichsdienstes Moneyland sinken die Renditen infolge der Leitzinssenkungen der Schweizerischen Nationalbank weiter, wobei grosse Filialbanken mit 0,14 Prozent besonders schlecht abschneiden.
Wer Geld für das Alter beiseitelegt und dabei Steuern spart, greift traditionell gerne zum klassischen Sparkonto der Säule 3a. Rund zwei Drittel des gesamten Vorsorgevermögens liegen auf solchen Bankkonten. Doch die Erträge befinden sich im massiven Sinkflug. Eine Untersuchung von 93 Schweizer Anbietern im Oktober 2026 zeigt einen durchschnittlichen ungewichteten Zinssatz von gerade einmal 0,21 Prozent, wie der Online-Vergleichsdienst Moneyland ermittelt hat.
Die Talfahrt spiegelt die geldpolitische Kehrtwende der Schweizerischen Nationalbank (SNB) wider. Die Notenbank hatte den Leitzins im März und Juni 2025 schrittweise gesenkt und im Juni 2025 auf null Prozent geführt. Diese Schritte drücken mit zeitlicher Verzögerung auf die Sparzinsen.
Grosse Bandbreite bei den Zinssätzen und Nullzinsen bei einzelnen Banken
Hinter dem Durchschnitt von 0,21 Prozent verbirgt sich eine erhebliche Diskrepanz zwischen den Instituten. Während die Mehrheit der Kreditinstitute kaum noch nennenswerte Erträge abwirft, locken wenige Ausnahmen mit deutlich höheren Sätzen. Insgesamt zahlen 68 der 93 untersuchten Anbieter einen Zins von maximal 0,2 Prozent. Bei zwei weiteren Instituten, darunter Swiss Life und die Bank J. Safra Sarasin, erhalten Kundinnen und Kunden überhaupt keine Zinsgutschriften mehr.
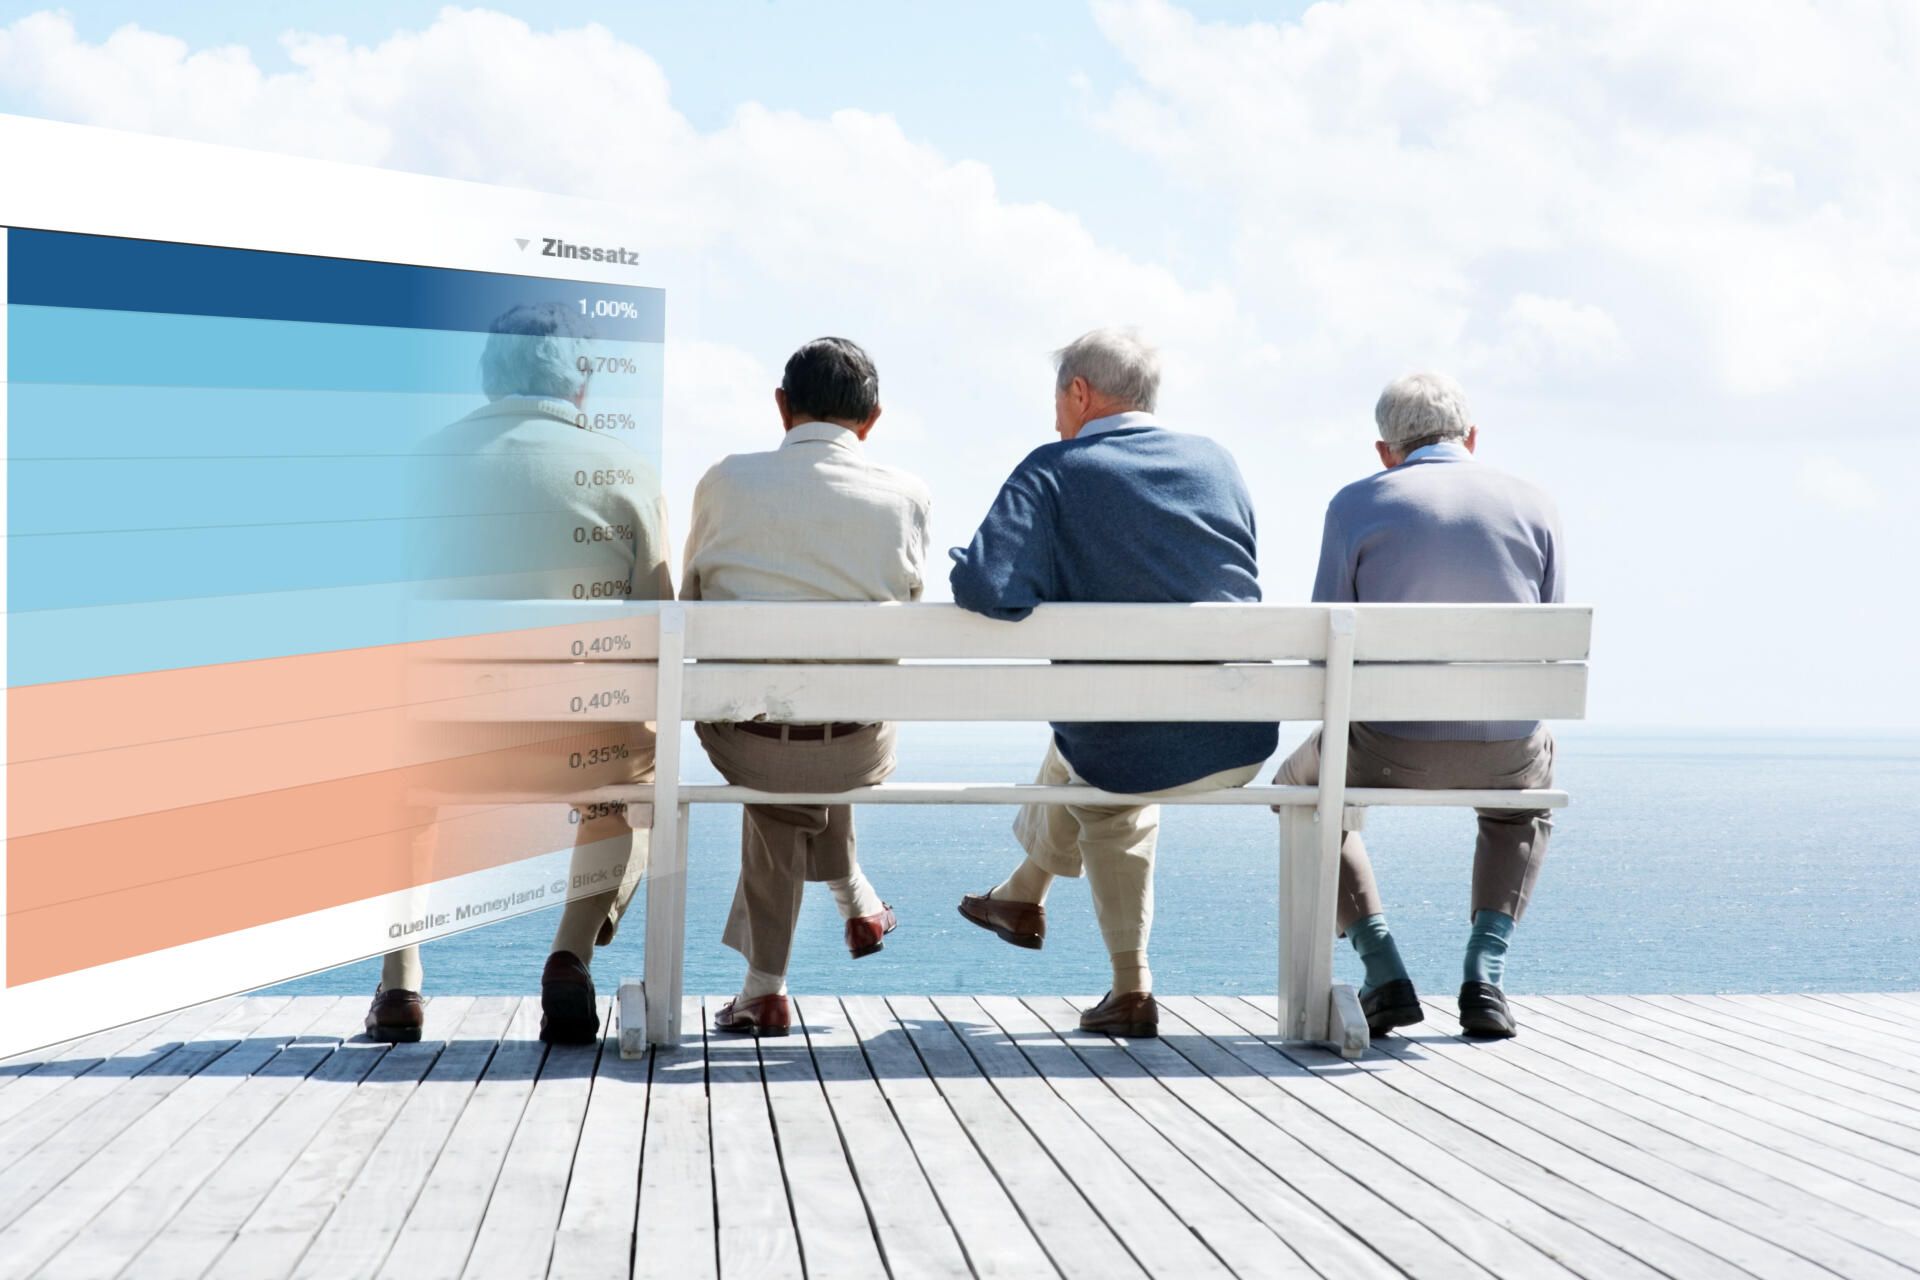
An der Spitze des Anbieterfeldes stehen dagegen deutlich attraktivere Konditionen. Die Westschweizer Caisse d’Epargne d’Aubonne zahlt als Spitzenreiter einen Zins von 1 Prozent auf das 3a-Sparkonto. Auf dem zweiten Platz folgt die Cornèr Banca mit 0,7 Prozent. Dahinter rangieren die Crédit Agricole Next Bank, die Hypo Vorarlberg Bank, Pilla sowie Tellco mit jeweils 0,65 Prozent.
| Anbieter | Säule-3a-Zinssatz |
|---|---|
| Caisse d’Epargne d’Aubonne | 1 % |
| Cornèr Banca | 0,7 % |
| Crédit Agricole Next Bank, Hypo Vorarlberg Bank, Pilla, Tellco | je 0,65 % |
| Bank Cler, Migros Bank, Raiffeisen, Valiant | je 0,2 % |
| Postfinance, Waadtländer Kantonalbank | je 0,05 % |
Miserable Renditen bei den Gross- und Kantonalbanken
Besonders hart trifft die Mini-Verzinsung Kundinnen und Kunden grosser Filial- und Kantonalbanken. Für zehn grosse und bekannte Schweizer Institute, darunter sechs überregional tätige Filialbanken und vier grosse Kantonalbanken, liegt der Durchschnittszins bei mageren 0,14 Prozent.
Innerhalb dieser Gruppe bieten die Bank Cler, die Migros Bank, Raiffeisen und Valiant mit jeweils 0,2 Prozent noch den höchsten Ertrag. Das Schlusslicht bilden hingegen Postfinance und die Waadtländer Kantonalbank mit einem Zins von gerade einmal 0,05 Prozent, wie die Auswertung zeigt.
Langfristige Folgen des Zinseszins-Effekts und der Bankwechsel
Wegen der grossen Unterschiede und der oft beachtlichen Summen auf Vorsorgekonten empfiehlt Moneyland-Geldexperte Ralf Beyeler eine Überprüfung des aktuellen Anbieters. Ein Wechsel der Bank lohne sich, zumal sich das 3a-Konto problemlos zu einem anderen Institut transferieren lasse, ohne die Hausbank wechseln zu müssen. Die Unterschiede sind wirklich sehr gross,
sagt Beyeler, der einen Wechsel dringend empfiehlt.

Da auf Vorsorgekonten in der Regel grössere Beträge liegen, sollte ein Wechsel geprüft werden. Wer jetzt wechselt, wird im Alter mehr Geld zur Verfügung haben.
Ralf Beyeler, Geld-Experte von moneyland.ch
Viele Sparer unterschätzen dabei die Tragweite des Zinseszins-Effekts über längere Zeiträume. Eine Beispielrechnung mit monatlichen Einzahlungen von 500 Franken über eine Laufzeit von 30 Jahren verdeutlicht die Differenz: Bei einem Zinssatz von 0,05 Prozent wächst das Guthaben auf rund 181’353 Franken an. Liegt der Zins hingegen konstant bei 1 Prozent, summiert sich der Kontosaldo auf 209’666 Franken. Das macht einen Unterschied von mehr als 28’000 Franken aus.
Wertschriften als Alternative mit höherem Risiko
Wer sein Vorsorgegeld langfristig anlegen will und Kursschwankungen aushält, findet in Wertschriftenlösungen eine Alternative mit grösserem Renditepotenzial. Vorsorge-Apps bieten breit diversifizierte Portfolios an. Bei einer angenommenen durchschnittlichen Nettorendite von 5,5 Prozent und monatlichen Einlagen von 500 Franken über 30 Jahre hinweg errechnet sich ein theoretisches Vorsorgevermögen von rund 445’000 Franken.
Allerdings sind Wertschriftenanlagen stark schwankungsanfällig und bergen das Risiko von Verlusten. Für Personen, die bei sinkenden Börsenkursen in Panik geraten oder schlecht schlafen, bleibt das klassische Sparkonto trotz der geringen Zinsen daher die bessere Wahl.
>
Weiterlesen


